

Der ROI von MES ist real und messbar: Der Return stammt fast ausschließlich aus drei Hebeln – ungeplanten Ausfallzeiten, Ausschuss und Nacharbeit sowie eingesparter Arbeits- oder Berichtszeit. Cloud-Implementierungen amortisieren sich typischerweise innerhalb von Monaten; On-Premise-Projekte brauchen länger, um denselben Punkt zu erreichen. Bevor Sie irgendeiner Zahl vertrauen, selbst einer von Mestric, messen Sie zuerst Ihre eigene Ausgangsbasis.
Kurzfassung:
- Der größte Nutzen eines MES ergibt sich aus der Reduzierung von ungeplanten Ausfallzeiten, Ausschuss und Nacharbeit sowie aus der Automatisierung manueller Berichtsprozesse, was sich präzise messen lässt.
- Cloudbasierte MES-Implementierungen führen im Vergleich zu On-Premise-Projekten, bei denen es 12 bis 24 Monate dauern kann, bis sie sich amortisieren, typischerweise zu schnelleren Amortisationszeiten, oft innerhalb weniger Monate.
- Die Erstellung eines CFO-fähigen Business Case erfordert die Messung der tatsächlichen Ausgangsleistung über einen vollen Monat, die Anwendung konservativer Verbesserungsschätzungen und die Einbeziehung der detaillierten Gesamtbetriebskosten für drei Jahre.
- Die meisten Business Cases scheitern an unrealistischen Annahmen, nicht verifizierten Statistiken oder der Vernachlässigung der Zeit, die für Schulungen und Datenstabilisierung benötigt wird, bevor der Nutzen eintritt.
- Der Einsatz von Echtzeit-KPI-Tracking und Automatisierungstools wie Mestric steht im Einklang mit den fünf finanziellen Ebenen des MES-ROI und beschleunigt die Wertschöpfung durch schnellere Implementierung und frühe Transparenz.
MES-ROI ist der finanzielle Ertrag, den ein Manufacturing Execution System generiert, sobald seine operativen Verbesserungen – weniger Stillstände, weniger Ausschuss, schnellere Berichterstattung – in Zahlen umgerechnet werden, die ein Finanzteam tatsächlich akzeptiert. Genau an dieser Umrechnung scheitern die meisten MES-Business-Cases. Ein Betriebsleiter meldet: “Wir haben die Rüstzeit um 20 Minuten verkürzt”, und der CFO hört überhaupt nichts, denn 20 Minuten sind kein finanzieller Posten. Es muss zu einer Zahl werden, die Kosten senkt, Investitionen aufschiebt oder das Risikorisiko mindert.
Ein nützlicher Ansatz zur Strukturierung dieser Übersetzung ist ein Fünf-Ebenen-Rahmenwerk, das erstmals in der ROI-Methodik von Tulip klar dargelegt wurde und jede operative Metrik einer von fünf finanziellen Kategorien zuordnet.
Bevor Sie dem Einkauf oder dem Vorstand auch nur einen einzigen KPI präsentieren, prüfen Sie, ob er sich klar einer dieser fünf Ebenen zuordnen lässt. Wenn das nicht der Fall ist, handelt es sich um eine interessante Statistik, nicht um einen Business Case.
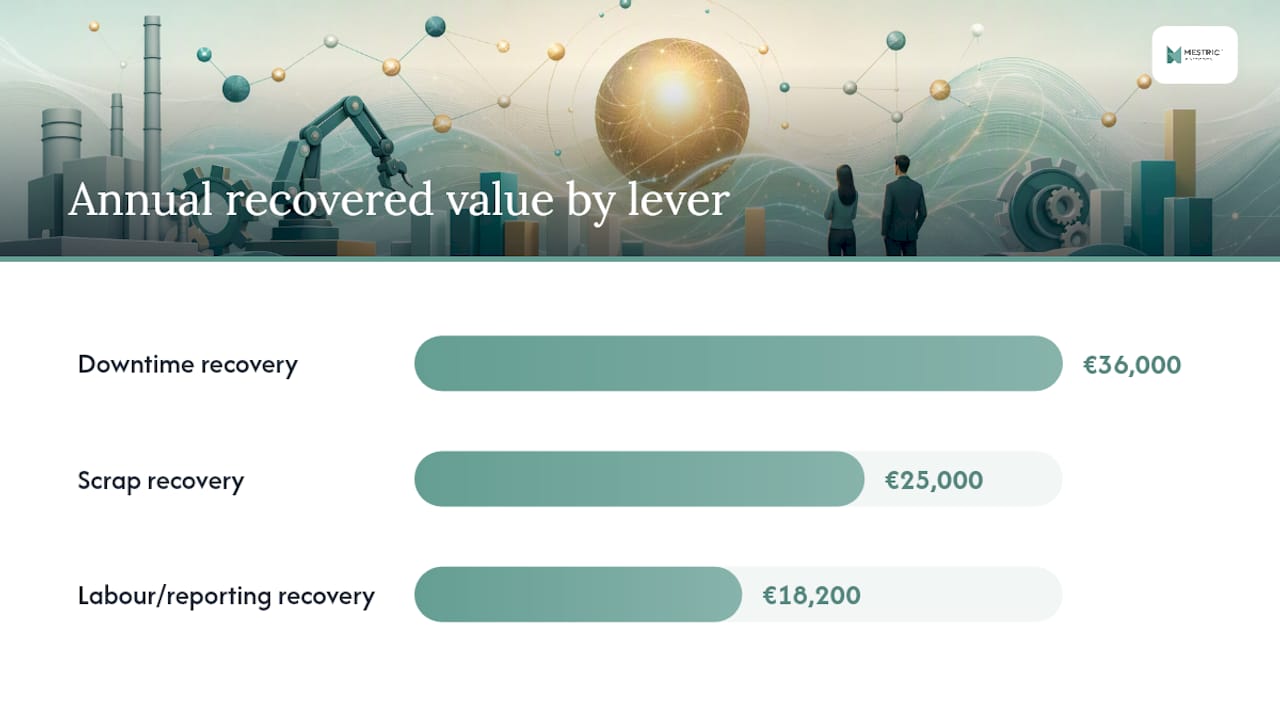
Fast der gesamte realisierbare MES-Wert liegt laut der detaillierten Aufschlüsselung im MES-ROI-Rechner von Symestic, der zeigt, dass diese drei Kategorien typischerweise den großen Großteil des finanziellen Nutzens ausmachen, in drei Hebeln. Für jeden gibt es eine Formel, die Sie mit Zahlen anwenden können, die Sie wahrscheinlich bereits irgendwo in einer Tabelle, einem SCADA-Export oder dem Notizbuch eines Schichtleiters haben.
Addieren Sie die drei, ziehen Sie Ihre jährlichen MES-Kosten ab (Abonnementgebühren plus Implementierungskosten, amortisiert über die Vertragslaufzeit), und Sie erhalten den jährlichen Nettonutzen. Dividieren Sie die Implementierungskosten durch den monatlichen Nettonutzen, und Sie erhalten die Amortisationszeit in Monaten.
Die Inputs sind wichtiger als die Formel. Erfassen Sie Ausfallzeiten und Kosten pro Stunde aus Ihren bestehenden Wartungsprotokollen statt Schätzungen; messen Sie die Ausschusskosten aus Ihrem Qualitätssystem über mindestens einen vollständigen Produktionszyklus; und berechnen Sie Ihren voll ausgelasteten Stundensatz inklusive Sozialleistungen und Gemeinkosten, nicht nur die Löhne. Das Schätzen auch nur einer dieser drei Zahlen ist der schnellste Weg, einen Business Case zu erstellen, den die Finanzabteilung sofort ablehnt.
Pro-Tipp: *Führen Sie die Berechnung zweimal durch, einmal mit Ihrer derzeit besten Schätzung und einmal nur mit Messdaten aus den letzten 30 Tagen.
Diese Zahlen zusammen deuten auf einen Gesamtnutzen im Wert von mehreren Zehntausend Euro pro Jahr hin. Angesichts typischer Kosten für ein Cloud-MES im Bereich von mehreren Zehntausend Euro ist eine Amortisationszeit von wenigen Monaten üblich, was im Einklang mit dem schnelleren Break-even steht, den Cloud-MES-Implementierungen im Vergleich zu On-Premise-Lösungen tendenziell ermöglichen.
Die Amortisationszeit erstreckt sich auf etwa dreizehn Monate. Diese Sensitivitätsprüfung ist nicht optional. Sie macht den Unterschied aus zwischen einem Business Case, der der Prüfung durch den CFO standhält, und einem, der in dem Moment in sich zusammenfällt, in dem jemand fragt: “Was, wenn wir uns um die Hälfte irren?”
Ein Phänomen, das es wert ist, explizit modelliert zu werden: OEE oft Tropfen in der ersten Woche nach dem Go-Live, nicht weil die Linie schlechter geworden ist, sondern weil Sie endlich genau messen statt optimistisch zu schätzen. Kalkulieren Sie das in Ihre Basis-Erwartungen ein, sonst wird ein frühes Tief wie ein Projektscheitern aussehen, während es in Wirklichkeit die erste ehrliche Zahl ist, die Sie je hatten.
Time-to-Value ist ein Multiplikator für Ihren gesamten Business Case, keine Fußnote. Ein Nutzen, der im zweiten Monat eintritt, ist im Sinne des Nettobarwerts erheblich mehr wert als derselbe Nutzen im vierzehnten Monat, und das von Ihnen gewählte Bereitstellungsmodell bestimmt maßgeblich, welchen davon Sie erhalten.
Cloud-MES-Plattformen erzielen im Allgemeinen schneller einen ersten Mehrwert und verursachen geringere anfängliche Investitionskosten, da keine Serverinfrastruktur vor Ort bereitgestellt und konfiguriert werden muss. On-Premise-Implementierungen erfordern häufig längere Integrationszeitfenster mit bestehenden Automatisierungsebenen, was den Break-Even-Punkt hinauszögert – bei größeren Rollouts laut den dokumentierten Daten zu MES-Implementierungsfällen manchmal auf einen Bereich von 12 bis 24 Monaten. Keines der beiden Modelle ist universell richtig. Ein streng regulierter Prozessfertiger mit starrem Änderungswendemanagement benötigt möglicherweise die längere On-Premise-Anlaufzeit; ein diskreter Fertiger, der einen schnellen Pilotbetrieb an einer Linie wünscht, tut dies in der Regel nicht.
Wenn Sie Ihr Kapitalwertmodell (NPV-Modell) erstellen, widerstehen Sie der Versuchung anzunehmen, dass der Nutzen am ersten Tag beginnt. Ein fundierterer Ansatz modelliert das Einsetzen des Nutzens ab dem dritten bis sechsten Monat, um der Organisation Zeit zu geben, die Anwender zu schulen, die Datenerfassung zu stabilisieren und den OEE-Einbruch in der ersten Woche zu überwinden. Zwei Zahlen, die es in Ihrem eigenen Modell nebeneinander zu vergleichen lohnt:
Der letzte Punkt verdient einen eigenen Posten. Interne Aufwände – also die Stunden, die Ihre Automatisierungsingenieure und Schichtleiter für Konfiguration, Tests und die Schulung anderer aufwenden – sind reale Kosten, auch wenn keine Rechnung dafür eintrifft. Wenn man sie weglässt, unterschätzt das Ihre TCO und lässt die spätere Amortisation besser aussehen, als sie tatsächlich sein wird.
Die meisten MES-Business-Cases scheitern nicht an einer unzureichenden Technologie. Sie scheitern, weil das Finanzmodell von vornherein nie glaubwürdig war.
Pro-Tipp: Holen Sie die Finanzabteilung ins Boot, bevor Sie eine einzige Zahl festlegen. Ein CFO, der geholfen hat, die “Stillstandskosten pro Stunde” zu definieren, wird diese Zahl in einer Budgetbesprechung verteidigen; ein CFO, der sie zum ersten Mal in Ihrer finalen Präsentation sieht, wird sie stattdessen auseinandernehmen.
Ein verteidigbarer MES-Business-Case folgt einer Abfolge und keiner einzelnen Tabellenkalkulation, die an einem Nachmittag erstellt wurde.
Genau dieses vierte Arbeitsergebnis lassen die meisten Teams aus, und es ist dasjenige, das einen Business Case genehmigt bekommt. Ein CFO muss nicht jeder Annahme zustimmen. Er muss sehen, dass Sie die Annahmen explizit gemacht haben, anstatt sie in einer Formel zu verstecken, die er nicht prüfen kann. Optimierung des zugrundeliegenden Produktionsprozesses bevor Sie Ihre Basiswerte festlegen, trägt dies ebenfalls dazu bei, den gesamten Fall stringenter zu machen, da Sie Einsparungen nicht gegen einen Prozess modellieren, den Sie ohnehin gerade ändern wollen.
Mestric wurde um dieselben fünf Ebenen herum aufgebaut, die dieses Framework beschreibt, und nicht nachträglich an sie angepasst. Echtzeit-KPI-Tracking und Maschinenintegration speisen die Einzelkosten und verborgene Fabrik Ebenen direkt, wodurch Ausschusstrends und Micro-Stops offengelegt werden, die manuelle Berichte normalerweise völlig übersehen. Die automatisierte Datenerfassung eliminiert die manuellen Berichterstattungsstunden, die sich im Arbeitskräfteelastizität Berechnung und KI-gestützte Optimierungswerkzeuge verkürzen die Entscheidungszeit Ebene durch das Markieren von Qualitätsabweichungen, bevor sie zu einer Kundenbeschwerde werden.
Bei der Implementierung tendiert Mestric eher zum schnelleren Ende des Time-to-Value-Spektrums: cloudbasierte Bereitstellung vermeidet die Verzögerungen der Infrastruktur vor Ort, die On-Premise-Projekte in die Länge ziehen, und eine Vorführung vor Ort ermöglicht es Ihrem Team, die Verbindung zu echten Maschinen zu sehen, bevor Sie sich zu einer vollständigen Einführung verpflichten. Genau diese Kombination aus einfacher Implementierung und frühzeitig sichtbaren Basisdaten sorgt dafür, dass die konservative Amortisationsmodellierung in diesem Artikel realisierbar statt nur theoretisch ist.
Die MES-Business-Cases, die den Kontakt mit einem CFO überleben, haben eine Gemeinsamkeit: Sie messen, bevor sie modellieren. Teams, die die 30-Tage-Baseline auslassen, überschätzen fast immer ihre Stillstandsreduzierung, weil das Gedächtnis optimistisch ist und Tabellenkalkulationen aus einer Herstellerpräsentation selten zu Ihren tatsächlichen Schichtmustern passen.
Die zweite Gewohnheit ist Geduld mit der Zeit bis zur Wertschöpfung. Die Modellierung von Nutzen, die ab Monat eins statt ab Monat vier beginnen, ist die mit Abstand häufigste Art und Weise, wie ich erlebt habe, dass ein guter Business Case abgelehnt wurde, weil er zu gut aussah, um wahr zu sein. Wenn Sie eine zweite Meinung zu Ihren Zahlen einholen möchten, bevor Sie sie präsentieren, lassen Sie sie von dem Anbieter prüfen, den Sie gerade evaluieren, einschließlich uns, und bitten Sie ihn, Ihre Annahmen einem Stresstest zu unterziehen, anstatt sie nur zu validieren.
— Andraž
Jede Formel in diesem Artikel funktioniert in einer Tabellenkalkulation, aber ein Live-Business-Case-Workshop mit Ihren tatsächlichen Produktionsdaten deckt Dinge auf, die eine generische Vorlage nicht leisten kann: Ihre spezifische OEE-Basislinie, Ihre realen Ausschusskategorien und die Berichtszeiten, die Ihre Schichtleiter jede Woche tatsächlich verlieren. Mestric bietet genau das: eine Vorführung vor Ort, die an Ihre Maschinen angeschlossen ist, zusammen mit einer maßgeschneiderten ROI-Arbeitsmappe, die auf Ihren Zahlen statt auf Branchenkenndaten basiert.
Wenn Sie MES-Optionen gegen Ihr bisheriges System abwägen, vergleichen Sie, wie sich eine Mestric-Einführung im Hinblick auf den Zeitaufwand bis zum Nutzen und die Gesamtkosten im Vergleich zu traditionellen Fertigungsaufbauten schlägt. Wenn Sie bereit sind, Ihre eigenen Zahlen zu testen, Demo zur Echtzeit-Produktionsüberwachung buchen und gehen Sie mit einer Amortisationsschätzung nach Hause, die auf den tatsächlichen Daten Ihrer Anlage basiert und nicht auf dem Durchschnitt eines Anbieters.


 069 763 552